
Το 2027 φέρνει νέες αλλαγές στους φόρους των ακινήτων και οι άμεσα ενδιαφερόμενοι έχουν πάρει ήδη μολύβι και χαρτί για να κάνουν τους υπολογισμούς τους.
Η πρώτη αλλαγή έχει να κάνει με τον ΕΝΦΙΑ. Κλιμάκια, συντελεστές υπολογισμού του φόρου και συντελεστές προσαύξησης δεν αλλάζουν. Ωστόσο, προστίθεται μια ακόμα κατηγορία απαλλαγής από τον πολυσυζητημένο φόρο.
Συγκεκριμένα, από το 2027 απαλλάσσονται από την καταβολή του ΕΝΦΙΑ φυσικά πρόσωπα, των οποίων η κύρια κατοικία βρίσκεται σε οικισμούς με πληθυσμό έως 2.000 κατοίκους, εξαιρουμένων των οικισμών της Περιφέρειας Αττικής (πλην της Περιφερειακής Ενότητας Νήσων). Ειδικά για την Περιφέρεια Δυτικής Μακεδονίας το όριο ορίζεται σε 2.200 κατοίκους. Το μέτρο αφορά σε 131 επιπλέον οικισμούς και σε περίπου 62.000 ιδιοκτήτες ακινήτων, ενώ μιλάμε, πλέον, για μια απαλλαγή που αφορά συνολικά σε 12.855 οικισμούς.
Αντιθέτως, δεν προχώρησε η εισήγηση για ενίσχυση του κινήτρου ασφάλισης των κατοικιών έναντι φυσικών καταστροφών με περαιτέρω μείωση του ΕΝΦΙΑ, όπως επίσης η εισήγηση για επέκταση του εν λόγω κινήτρου και σε ακίνητα επιχειρήσεων. Με βάση τις ετήσιες φορολογικές δαπάνες, που ενσωματώνονται στον Προϋπολογισμό, το όφελος από το σύνολο των απαλλαγών και εκπτώσεων, που αφορούν στον ΕΝΦΙΑ, αγγίζει τα 94 εκ ευρώ.
Οι φόροι μεταβίβασης
Όλες οι εισηγήσεις για “ξεπάγωμα” του ΦΠΑ στις αγοραπωλησίες νεόδμητων, ως μέτρο για την καταπολέμηση του “μαύρου” χρήματος, έμειναν στο συρτάρι, καθώς θα καθιστούσαν απλησίαστα τα νέα ακίνητα. Στο συρτάρι έμειναν, επίσης, οι εισηγήσεις για ενεργοποίηση του Φόρου Υπεραξίας στις αγοραπωλησίες ακινήτων. Αντιθέτως, αυξάνονται οι συντελεστές του φόρου μεταβίβασης, αλλά όχι για τους Έλληνες.
Συγκεκριμένα, από τον Ιούλιο του 2027 ο φόρος μεταβίβασης για αγορά κατοικίας από φυσικά πρόσωπα, φορολογικούς κατοίκους τρίτων χωρών (εκτός ΕΕ), αυξάνεται από 3% σε 15% (τελικό 15,45% συνυπολογιζομένης της εισφοράς 3% επί του φόρου υπέρ Δήμων). Ο σκοπός της εν λόγω παρέμβασης δεν είναι δημοσιονομικός. Στόχος είναι η αποκλιμάκωση των τιμών και η συνεπακόλουθη ευχερέστερη πρόσβαση των μόνιμων κατοίκων στη στέγη.
Οι αντικειμενικές αξίες
Το μόνο σίγουρο είναι ότι το 2027 δεν φέρνει αλλαγές στον σκληρό πυρήνα της φορολογίας κεφαλαίου, δηλαδή τις αντικειμενικές αξίες, οι οποίες επηρεάζουν τους φόρους κατοχής και μεταβίβασης ακινήτων.
Αυτό που μένει να απαντηθεί είναι αν εντός του 2027 θα κινήσει τουλάχιστον η τεχνική προετοιμασία για την αναπροσαρμογή των Τιμών Ζώνης, έτσι ώστε να ενεργοποιηθούν την Πρωτοχρονιά του 2028 ή αν θα περιμένουμε την ωρίμανση του αυτοματοποιημένου συστήματος ευθυγράμμισης των εμπορικών με τις αντικειμενικές αξίες, το οποίο εκκρεμεί από την περίοδο της οικονομικής κρίσης, ως μνημονιακή δέσμευση.
Η τελευταία φορά που αναπροσαρμόστηκαν οι Τιμές Ζώνης ήταν το 2021 και συνοδεύτηκαν από ριζικό λίφτινγκ του τρόπου υπολογισμού του ΕΝΦΙΑ, έτσι ώστε να αποφευχθούν οι υπέρμετρες επιβαρύνσεις στις μικρομεσαίες ιδιοκτησίες και στις περιοχές μικρομεσαίων εισοδημάτων. Ωστόσο, έκτοτε η “ψαλίδα” με τις εμπορικές αξίες έχει ανοίξει. Για παράδειγμα, στο Περιστέρι η μεγαλύτερη Τιμή Ζώνης βρίσκεται σήμερα στα 1.550 ευρώ/τ.μ., όταν οι ζητούμενες τιμές, σύμφωνα με τα στοιχεία του indomio, κυμαίνονται από 2.120 ως 2.750 ευρώ/τ.μ. Στο Χαλάνδρι, η μεγαλύτερη Τιμή Ζώνης είναι 2.100 ευρώ/τ.μ., αλλά οι εμπορικές τιμές ξεπερνούν τις 4.000 ευρώ/τ.μ. Στον Άλιμο, η μεγαλύτερη Τιμή Ζώνης είναι 2.450 ευρώ/τ.μ., ενώ οι εμπορικές τιμές “παίζουν” από 4.270 ως 5.700 ευρώ/τ.μ. Στη Θεσσαλονίκη, με εξαίρεση την παραλιακή κοντά στην πλατεία Αριστοτέλους, η μέγιστη Τιμή Ζώνης ορίζεται στις 2.100 ευρώ/τ.μ., όταν οι εμπορικές τιμές φτάνουν μέχρι τις 3.100 ευρώ/τ.μ.
Το επιχείρημα, όσων επιμένουν στην αναπροσαρμογή των αντικειμενικών αξιών κοντά στα επίπεδα των εμπορικών τιμών, είναι ότι ελαχιστοποιούνται τα περιθώρια “μαύρων” αγοραπωλησιών. Σήμερα, με τη διαφορά εμπορικών- αντικειμενικών αξιών, που συνήθως αναγράφονται στα συμβόλαια, να είναι ακόμα και διπλάσια, στην πραγματικότητα δεν υπάρχουν αποτελεσματικοί μηχανισμοί ελέγχου για το “μαύρο” χρήμα που δίνεται κάτω από το τραπέζι. Το αντεπιχείρημα είναι ότι μια αύξηση των αντικειμενικών αξιών έστω κατά 50% τη δεδομένη στιγμή, που “καίει” η στεγαστική κρίση, θα προκαλέσει σοκ και στους επίδοξους αγοραστές και στους νυν ιδιοκτήτες.
Το crash test με την υπόλοιπη Ευρώπη
Οι φόροι ακίνητης περιουσίας, που εφαρμόστηκαν για πρώτη φορά κατά τη φεουδαρχική εποχή, επιβάλλονταν κυρίως στη γη και πληρώνονταν κυρίως από τους αγρότες. Στη σύγχρονη εποχή, οι φόροι ακίνητης περιουσίας επιβάλλονται επίσης σε περιουσιακά στοιχεία όπως ακίνητα και καταβάλλονται σε επαναλαμβανόμενη βάση από φυσικά ή νομικά πρόσωπα.
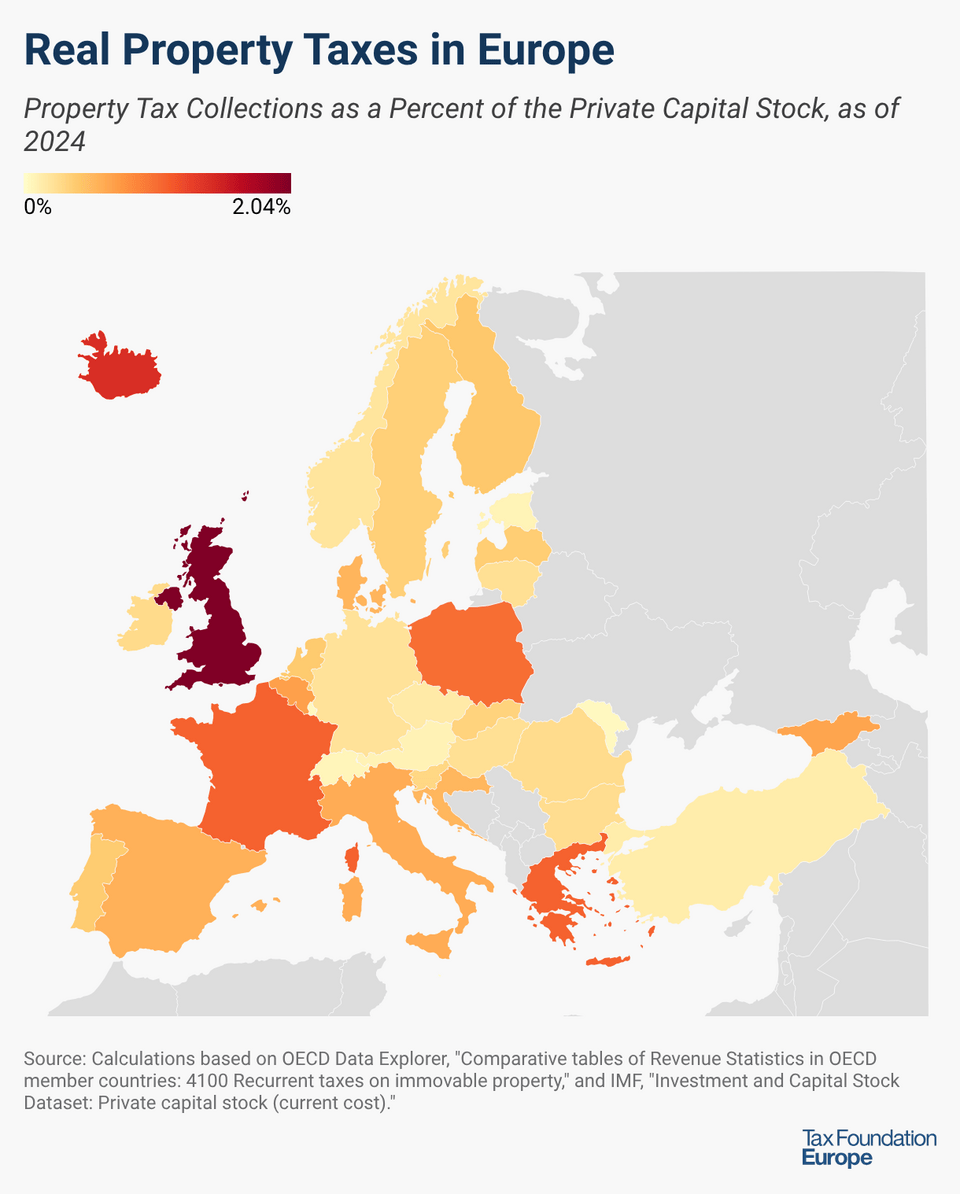
Σύμφωνα με συγκριτική μελέτη του Tax Foundation, ιδανικά, οι φόροι ακίνητης περιουσίας μπορούν να δώσουν στις τοπικές αυτοδιοικήσεις ένα πολύτιμο δημοσιονομικό κίνητρο για να επιτρέψουν νέες κατασκευές και να προσφέρουν έναν τρόπο χρηματοδότησης των τοπικών δημόσιων υπηρεσιών των οποίων η αξία κεφαλαιοποιείται στις τιμές των ακινήτων. Ωστόσο, οι υψηλοί φόροι ακίνητης περιουσίας που επιβάλλονται όχι μόνο στη γη αλλά και στα κτίρια και τις κατασκευές μπορούν επίσης να αποθαρρύνουν τις επενδύσεις σε αυτά τα περιουσιακά στοιχεία, για τα οποία οι επιχειρήσεις θα πρέπει να πληρώσουν επιπλέον φόρο. Για αυτόν τον λόγο, οι επιχειρήσεις ενδέχεται να επιλέξουν να εγκατασταθούν μακριά από μέρη με υψηλούς φόρους ακίνητης περιουσίας.
Δύο από τις 34 ευρωπαϊκές χώρες που καλύπτει η μελέτη, το Λιχτενστάιν και η Μάλτα, δεν επιβάλλουν καθόλου επαναλαμβανόμενους φόρους στην ακίνητη περιουσία.
Η Εσθονία είναι η μόνη χώρα σε αυτόν τον χάρτη που φορολογεί αποκλειστικά τη γη, πράγμα που σημαίνει ότι ο φόρος ακίνητης περιουσίας της είναι ο πιο αποδοτικός.
Από τις 32 χώρες που επιβάλλουν φόρους ακίνητης περιουσίας, οι 28 επιτρέπουν στις επιχειρήσεις να εκπίπτουν φόρους ακίνητης περιουσίας ή γης από το εταιρικό εισόδημα, γεγονός που μετριάζει το φορολογικό βάρος και ενθαρρύνει τις επιχειρήσεις να επενδύσουν. Τέσσερις χώρες—Αυστρία, Ισλανδία, Ιταλία και η Σλοβενία — απαγορεύουν την έκπτωση των φόρων ακίνητης περιουσίας από το εισόδημα των επιχειρήσεων, με αποτέλεσμα τη διπλή φορολογία των επαγγελματικών ακινήτων.
Το Λουξεμβούργο και η Μολδαβία συγκεντρώνουν τα χαμηλότερα έσοδα από τον φόρο ακίνητης περιουσίας ως ποσοστό του ιδιωτικού κεφαλαίου τους, περίπου 0,05%. Η Ελβετία και η Εσθονία ακολουθούν με 0,08 και 0,09% αντίστοιχα. Οι υψηλότεροι φόροι ακίνητης περιουσίας ως ποσοστό του ιδιωτικού κεφαλαίου εμφανίζονται στο Ηνωμένο Βασίλειο (2,04%), την Ισλανδία (1,43%) και τη Γαλλία (1,08%). Στην ίδια ακριβώς θέση με τη Γαλλία κατατάσσεται και η Ελλάδα.
Για τις 16 ευρωπαϊκές χώρες που καταγράφουν τον τρόπο με τον οποίο κατανέμονται τα έσοδα από τον φόρο ακίνητης περιουσίας μεταξύ επιχειρήσεων και νοικοκυριών, τα νοικοκυριά καταβάλλουν περίπου το 60% των συνολικών εσόδων από τον φόρο ακίνητης περιουσίας, κυμαινόμενο από μόλις 7,4% των εσόδων στη Σλοβακική Δημοκρατία έως 71,4% στη Γαλλία.