Για τα χειρότερα καλείται να προετοιμαστεί το οικονομικό επιτελείο, καθώς τα θεσμικά όργανα της ΕΕ έχουν ήδη αρχίσει να εκπονούν ακραία σενάρια για τις τιμές των καυσίμων.
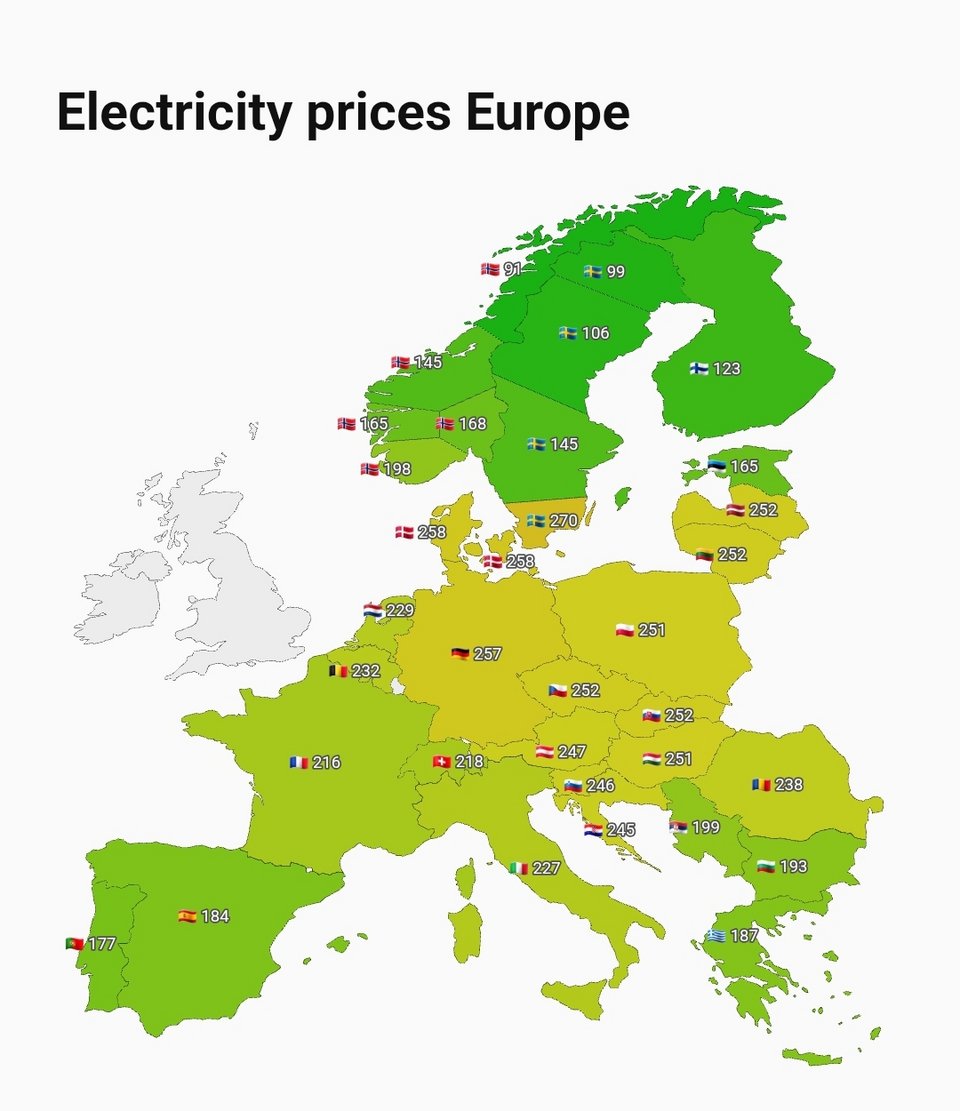
Ακόμα και οι αναθεωρημένες προβλέψεις της ΕΚΤ, που μοιάζουν, πλέον, ξεπερασμένες από τις εξελίξεις, προκαλούν σοκ, αν λάβει κανείς υπόψιν τις προβολές όχι μόνο για την τιμή του πετρελαίου και των υγρών καυσίμων, αλλά κυρίως για τη δυναμική που έχει αναπτύξει η τιμή του φυσικού αερίου, με ό,τι συνεπάγεται αυτό για τα τιμολόγια του ρεύματος. Η σημερινή εικόνα της χονδρικής τιμής του ρεύματος στην Ευρώπη μπορεί να εκληφθεί ως σκηνή από τα προσεχώς, με την Ελλάδα να διασώζεται, επί του παρόντος, λόγω του παρατεταμένου καλοκαιριού.
Τα «μαύρα» σενάρια της ΕΚΤ για πληθωριστικό σοκ
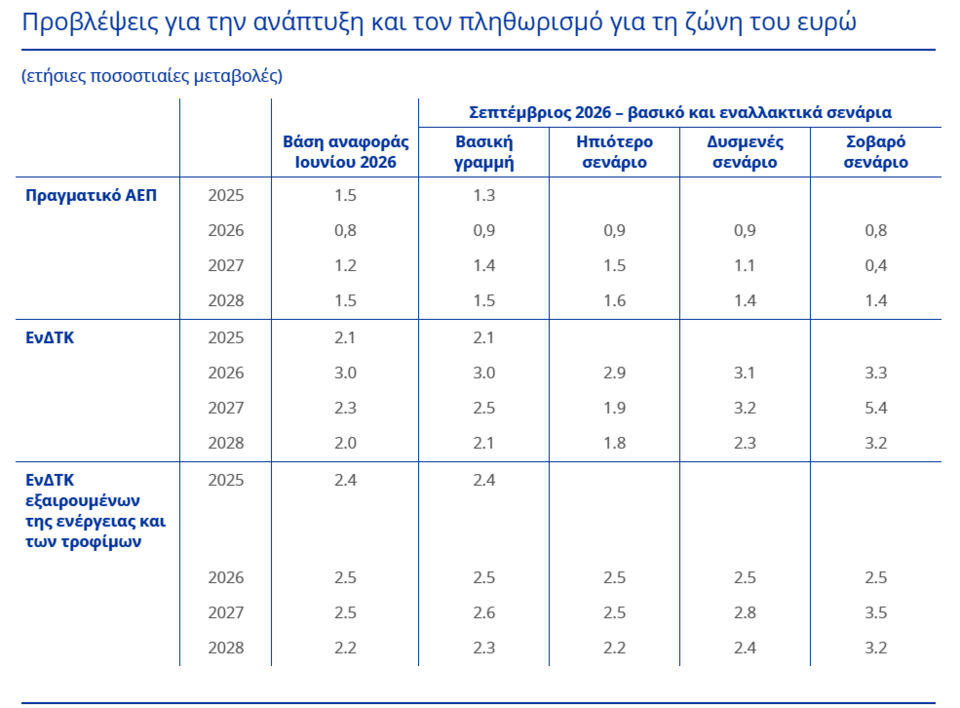
Πριν καν αποτιμηθούν από τις αγορές τα δεδομένα που δημιούργησαν οι επιθέσεις των Χούθι, το ότι ακόμα και οι συνήθως συντηρητικοί τεχνοκράτες της ΕΚΤ έχουν εκπονήσει σενάριο, σύμφωνα με το οποίο ο πληθωρισμός του 2027 μπορεί να φτάσει σε μέσα επίπεδα το 5,4%, προκαλεί σοκ.
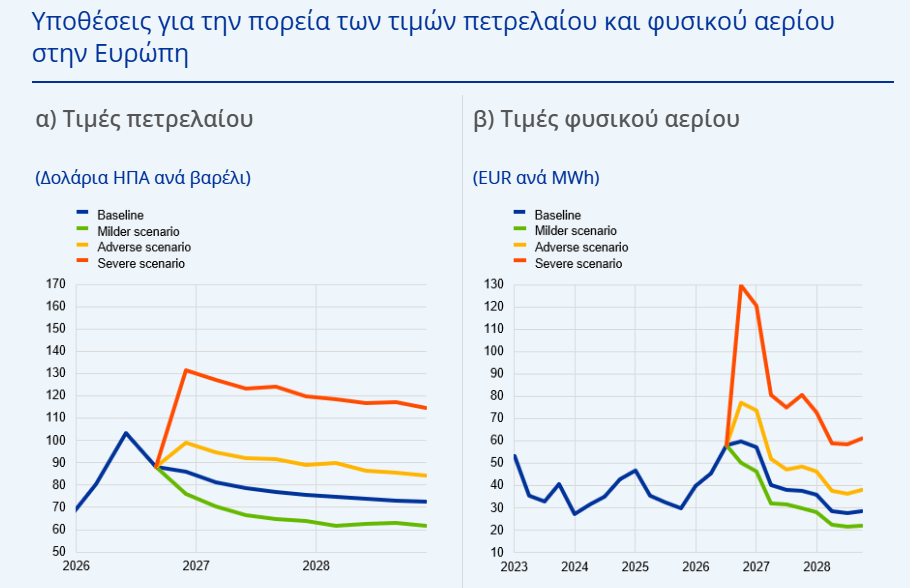
Το σοκ γίνεται μεγαλύτερο, όταν αντιλαμβάνεται κανείς ότι οι παραδοχές αυτού του σεναρίου είναι πολύ κοντά στη σημερινή πραγματικότητα και μόνο ακραίες δεν μπορούν να χαρακτηριστούν. Αντιθέτως, πόσο κοντά στην πραγματικότητα είναι το βασικό σενάριο, που “βλέπει” την τιμή του πετρελαίου στα 89,5 δολάρια φέτος και στα 78 δολάρια του χρόνου ή του φυσικού αερίου στα 51 ευρώ και 43,3 ευρώ αντιστοίχως;
Το ηπιότερο σενάριο των τεχνοκρατών της ΕΤΚ, υποθέτει ότι οι τιμές της ενέργειας θα ομαλοποιηθούν ταχύτερα από ό,τι στο βασικό σενάριο. Ως εκ τούτου, ο πληθωρισμός θα μετριαστεί ταχύτερα, υποχωρώντας σε επίπεδο κάτω από τον στόχο του 2% το 2027 και το 2028, ενώ ο ρυθμός αύξησης του ΑΕΠ θα είναι ελαφρώς υψηλότερος σε σχέση με το βασικό σενάριο.
Το δυσμενές σενάριο υποθέτει πιο απότομη και πιο επίμονη αύξηση των τιμών της ενέργειας σε σχέση με το βασικό σενάριο. Περιλαμβάνει επίσης αυξημένη αβεβαιότητα και μεγαλύτερη διάχυση των επιδράσεων διεθνώς, καθώς και εντονότερες έμμεσες και δευτερογενείς επιδράσεις στον πληθωρισμό. Σε σχέση με το βασικό σενάριο, υποδηλώνει υψηλότερο πληθωρισμό την περίοδο 2026-28, ενώ ο ρυθμός αύξησης του ΑΕΠ θα είναι χαμηλότερος σε σχέση με το βασικό σενάριο το 2027 και το 2028.
Το ακραίο σενάριο, που μόνο ακραίο δεν μοιάζει πλέον, υποθέτει ισχυρότερη και πιο επίμονη διαταραχή των τιμών της ενέργειας, μεγαλύτερη αβεβαιότητα και εντονότερη αντίδραση των μισθών και των τιμών των μη ενεργειακών αγαθών σε σχέση με το δυσμενές σενάριο. Σε σχέση με το βασικό σενάριο, συνεπάγεται σημαντικά και επίμονα υψηλότερο γενικό πληθωρισμό σε όλη τη διάρκεια του χρονικού ορίζοντα προβολής, πράγμα που συμβαδίζει με την προηγούμενη εμπειρία μη γραμμικότητας απέναντι σε μια μεγάλη διαταραχή των τιμών της ενέργειας. Ο ρυθμός αύξησης του ΑΕΠ θα επιβραδυνθεί σημαντικά το 2027 και στη συνέχεια θα ανακάμψει σε επίπεδο ελαφρώς χαμηλότερο από τον ρυθμό που προβλέπεται στο βασικό σενάριο το 2028, καθώς ο εντονότερος ρυθμός αύξησης των μισθών θα στηρίξει το εισόδημα και τη ζήτηση.
Το σοκ στις τιμές της Ενέργειας
Οι λεπτομέρειες των δυσμενέστερων σεναρίων για το ενεργειακό κόστος είναι αυτές που έχουν σημάνει συναγερμό και στο ελληνικό οικονομικό επιτελείο. Ήδη, οι πιέσεις στη χονδρική του ρεύματος είναι εμφανείς κι όταν το φυσικό αέριο θα αποκτήσει μεγαλύτερο μερίδιο στο ενεργειακό μίγμα της ημέρας, θα γίνουν εντονότερες. Όσο για τις τιμές των υγρών καυσίμων, ο “κουμπαράς” των περίπου 130 εκ ευρώ μοιάζει λίγος για να καλύψει επιδοτήσεις κίνησης και θέρμανσης ως το τέλος του έτους. Υπενθυμίζεται ότι το Κοινωνικό Κλιματικό Ταμείο έχει πρόβλεψη για αύξηση κατά 100 ευρώ του επιδόματος θέρμανσης, αλλά από την επόμενη χρονιά.
Αντίστοιχος προβληματισμός υπάρχει για τις δευτερογενείς επιπτώσεις στα ράφια, αφού η “συμφωνία κυρίων” με προμηθευτές και super markets, αν παραταθεί πέραν του Οκτωβρίου, θα προσαρμοστεί στα αυξημένα κόστη λειτουργίας και μεταφοράς, με ό,τι συνεπάγεται αυτό για τον αριθμό των κωδικών και των μειώσεων που μπορεί να έχουν.
Στο δυσμενές σενάριο της ΕΚΤ, οι τιμές του πετρελαίου αυξάνονται σε περίπου 100 δολάρια ΗΠΑ ανά βαρέλι και οι τιμές του φυσικού αερίου σε 75 ευρώ ανά MWh το τέταρτο τρίμηνο του 2026. Παραμένουν σημαντικά πάνω από τα βασικά επίπεδα καθ' όλη τη διάρκεια του χρονικού ορίζοντα, πιθανώς αντανακλώντας τις προσδοκίες της αγοράς για μια πιο παρατεταμένη σύγκρουση από ό,τι είχε υποτεθεί στο βασικό σενάριο. Το σενάριο αυτό μπορεί να θεωρηθεί, πλέον, ξεπερασμένο.
Στο ακραίο σενάριο, οι τιμές του πετρελαίου αυξάνονται κατά 50% και οι τιμές του φυσικού αερίου υπερδιπλασιάζονται σε σχέση με το βασικό σενάριο, φτάνοντας περίπου τα 130 δολάρια ΗΠΑ ανά βαρέλι και τα 130 ευρώ ανά MWh αντίστοιχα στο τέταρτο τρίμηνο του 2026 (σε σύγκριση με 88 δολάρια ανά βαρέλι και 60 ευρώ ανά MWh στο βασικό σενάριο το ίδιο τρίμηνο).
Το σενάριο αυτό θα αντιστοιχούσε σε γενικές γραμμές σε μείωση της παγκόσμιας προσφοράς πετρελαίου κατά περίπου 8% και σε μείωση της προσφοράς υγροποιημένου φυσικού αερίου (LNG) κατά 12% σε σχέση με το βασικό σενάριο (ισοδύναμο με περίπου 8 εκατομμύρια βαρέλια πετρελαίου την ημέρα και 5 δισεκατομμύρια κυβικά μέτρα LNG ανά μήνα. Σε αυτήν την περίπτωση, οι τιμές του φυσικού αερίου στην Ευρώπη θα αυξηθούν επίσης πολύ πάνω από το όριο των 65 ευρώ ανά MWh. Με βάση προηγούμενα επεισόδια απότομης αύξησης των τιμών, αυτό είναι το επίπεδο τιμών πάνω από το οποίο η Ευρώπη θα μπορούσε να ξεπεράσει την Ασία σε προσφορές για φορτία LNG, περιορίζοντας έτσι την έκταση των διαταραχών εφοδιασμού με φυσικό αέριο στη ζώνη του ευρώ, με ό,τι συνεπάγεται αυτό βέβαια για την τιμή του.