
Στα νέα δεδομένα της κτηματαγοράς και των “εκρηκτικών” τιμών των ακινήτων προσαρμόζονται μήνα με τον μήνα οι τράπεζες, αυξάνοντας τις ροές των στεγαστικών δανείων.
Πρόσφατη έρευνα της Prosperty έδειξε ότι για την αγορά ενός ακινήτου π.χ. 220.000 ευρώ, ο υποψήφιος αγοραστής θα πρέπει να έχει στην άκρη γύρω στις 55.000 ευρώ, προκειμένου να συμπληρώσει το στεγαστικό δάνειο το οποίο θα λάβει. Στην περίπτωση, δε, που κάποιος θέλει να κινηθεί λίγο πιο ψηλά π.χ. να αγοράσει σπίτι στο Χαλάνδρι με 300.000 ευρώ, τα ίδια απαιτούμενα κεφάλαια φτάνουν τις 75.000 ευρώ, δηλαδή την αξία ενός μικρού, παλαιότερου διαμερίσματος.
Επειδή, προφανώς, τα παραπάνω ποσά απλώς δεν υπάρχουν για τη συντριπτική πλειοψηφία των αγοραστών, οι τράπεζες άρχισαν να προσαρμόζουν την πολιτική των χορηγήσεων τους, είτε αυξάνοντας το μερίδιο τους επί της τιμής αγοράς ενός ακινήτου, είτε εγκρίνοντας υψηλότερα δάνεια.
Τι δίνουν οι τράπεζες για την αγορά ενός σπιτιού
Σύμφωνα με τα στοιχεία της IMS-FC, του μεγαλύτερου μεσίτη πιστώσεων στεγαστικών δανείων στην Ελλάδα και στρατηγικού συνεργάτη του Spitogatos, στο γ’ 3μηνο του 2026, οι τράπεζες χρηματοδότησαν ακόμη μεγαλύτερο μέρος της αξίας των ακινήτων σε σχέση με έναν χρόνο πριν.
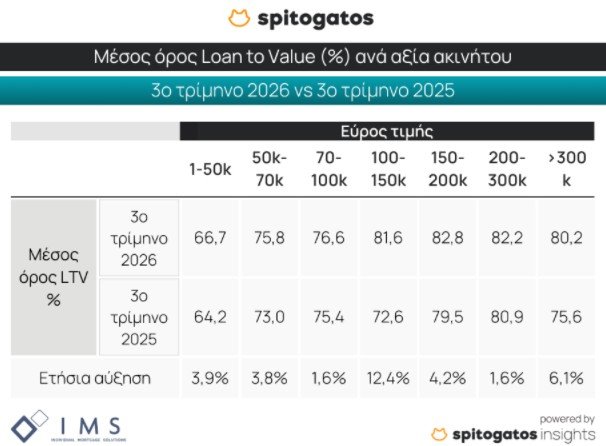
Ο μέσος δείκτης Loan to Value (LTV), που δείχνει τι ποσοστό της αξίας του ακινήτου καλύπτει το στεγαστικό δάνειο, κινήθηκε ανοδικά σε όλες τις κατηγορίες ποσού δανείου. Η τάση αυτή συνδέεται άμεσα με τη συνεχιζόμενη άνοδο των μέσων ζητούμενων τιμών των κατοικιών. Όσο ακριβαίνουν τα ακίνητα, τόσο μεγαλώνει σε απόλυτα ποσά η ίδια συμμετοχή που καλείται να καταβάλει ο αγοραστής, με αποτέλεσμα όλο και περισσότεροι να επιδιώκουν υψηλότερο ποσοστό χρηματοδότησης.
Ρόλο φαίνεται να παίζει και η καλύτερη ενημέρωση των δανειοληπτών για τα στεγαστικά προγράμματα που έχουν διαθέσει οι τράπεζες τα τελευταία χρόνια, μέσω των οποίων, ανάλογα με το πιστοληπτικό προφίλ, η χρηματοδότηση μπορεί να φτάσει έως και το 90% της εκτιμηθείσας αξίας του ακινήτου.
Η πιο έντονη ετήσια άνοδος του δείκτη LTV σημειώθηκε στα δάνεια από 100.000 έως 150.000 ευρώ, όπου ο μέσος δείκτης ανήλθε στο 81,6% από 72,6% το 3ο τρίμηνο του 2025, δηλαδή αύξηση 9 ποσοστιαίων μονάδων. Γενικότερα, στα δάνεια άνω των 100.000 ευρώ ο μέσος δείκτης κινείται πλέον μεταξύ 80,2% και 82,8%. Στα μικρότερα δάνεια, έως 50.000 ευρώ, ο δείκτης βρίσκεται στο 66,7%, από 64,2% πέρυσι.
Παράλληλα, η συντριπτική πλειονότητα των αιτήσεων εγκρίνεται για το σύνολο του ποσού που ζητήθηκε αρχικά. Το ποσοστό φτάνει το 95,5% στα δάνεια από 70.000 έως 100.000 ευρώ και το 92,3% στα δάνεια έως 50.000 ευρώ, ενώ και στα μεγαλύτερα ποσά παραμένει υψηλό, μεταξύ 80,6% και 88,5%. Σημαντικό ρόλο σε αυτό διαδραματίζει η διαδικασία που ακολουθείται μέσω των εξειδικευμένων μεσιτών πιστώσεων. Κάθε αίτημα εξετάζεται εκ των προτέρων και προωθείται στην τράπεζα που ταιριάζει καλύτερα στο προφίλ του δανειολήπτη, ενώ ο φάκελος συγκεντρώνεται πλήρης και σωστά τεκμηριωμένος. Έτσι αυξάνονται οι πιθανότητες να εγκριθεί το ποσό όπως ζητήθηκε.
Στο “μικροσκόπιο” της Τράπεζας της Ελλάδας
Αυτή η “χαλάρωση” των τραπεζών δεν έγινε ερήμην της Τράπεζας της Ελλάδας. Τουναντίον.
Δεδομένων των συνθηκών στην αγορά ακινήτων, κρίθηκε σκόπιμο να τεθούν λιγότερο αυστηρά όρια για τους αγοραστές για πρώτη φορά, έτσι ώστε να διευκολύνεται η πρόσβασή τους στη στεγαστική πίστη. Επιπλέον, ποσοστό έως 10% επί του συνολικού αριθμού των δανείων και λοιπών πιστώσεων που εγκρίνονται και έχουν έστω και εν μέρει εκταμιευθεί εντός κάθε τριμήνου, μπορεί να υπερβαίνει τα ανώτατα επιτρεπόμενα όρια. ΔΕΝ ισχύει, όμως, αυτό σε δάνεια που εντάσσονται σε προγράμματα εθνικής στεγαστικής πολιτικής π.χ. “Σπίτι μου” ή αφορούν στη μετάβαση στην “πράσινη” οικονομία π.χ. το νέο “Ανακαινίζω”.
Οι δύο “κόφτες”
- Το ανώτατο επιτρεπόμενο όριο για τον δείκτη δανείου προς αξία κατά την έγκριση (loan-to-value at origination – LTV-O) έχει τεθεί στο 90% για τους δανειολήπτες που είναι αγοραστές για πρώτη φορά και στο 80% για τους λοιπούς δανειολήπτες.
- Το ανώτατο επιτρεπόμενο όριο για τον δείκτη εξυπηρέτησης δανείου προς εισόδημα κατά την έγκριση (debt service-to-income at origination – DSTI-O) τέθηκε σε 50% για τους δανειολήπτες που είναι αγοραστές για πρώτη φορά και σε 40% για τους λοιπούς δανειολήπτες.
Από την ΤτΕ επισημαίνεται ότι ο δείκτης DSTI-O νοείται ως το ετήσιο κόστος εξυπηρέτησης του συνολικού χρέους σε σχέση με το συνολικό ετήσιο διαθέσιμο εισόδημα του δανειολήπτη κατά τον χρόνο έγκρισης του δανείου ή της πίστωσης, ενώ ο δείκτης LTV-O νοείται ως το σύνολο των δανείων ή τμημάτων δανείων και λοιπών πιστώσεων που εξασφαλίζονται με ακίνητο από τον δανειολήπτη κατά τον χρόνο έγκρισης σε σχέση με την αξία του υπέγγυου ακινήτου κατά τον χρόνο έγκρισης.