
Το επόμενο θύμα τους ψάχνουν τα funds, που κατακρεούργησαν την Ελλάδα την περίοδο 2009/2010, όταν οσμίστηκαν «αίμα».
Την ώρα που στις αγορές έχει στηθεί πάρτι με τις αποδόσεις των κρατικών ομολόγων, με φόντο την ένταση των πληθωριστικών πιέσεων, που φέρνουν πιο κοντά νέες αυξήσεις επιτοκίων άρα και του κόστους δανεισμού, δεν είναι λίγοι εκείνοι που δείχνουν τη Γαλλία ως τον ιδανικό “στόχο”.
“Είναι πολύ μεγάλη για να πέσει” εκτιμούν αρμόδιες πηγές στο iefimerida, ωστόσο τα “γεράκια” των αγορών δεν θα πτοηθούν εύκολα, τουλάχιστον όσο η Γαλλία δείχνει να γονατίζει από τα ελλείμματα και το Χρέος. Ήδη, βρίσκεται σε διαδικασία υπερβολικού ελλείμματος, με τις προβλέψεις να βάζουν τον πήχη γύρω στο 5,4% φέτος, ενώ το Χρέος της υπολογίζεται ότι θα αγγίξει το 120% του ΑΕΠ στο τέλος της χρονιάς.
Σε ίλιγγο υποβαθμίσεων το Παρίσι
Μόλις πριν από λίγες ημέρες, κι ενώ η Scope είχε αναβαθμίσει την Ελλάδα δίνοντας ψήφο εμπιστοσύνης, δεν δίστασε να υποβαθμίσει το αξιόχρεο της Γαλλίας από AA- σε A+. Η απόφαση αυτή επιβεβαιώνει μια ευρύτερη τάση επιδείνωσης της πιστοληπτικής αξιολόγησης της χώρας, η οποία έχει ήδη αποτυπωθεί στις κινήσεις άλλων μεγάλων οίκων το τελευταίο διάστημα.
Σύμφωνα με την επισκόπηση της ελληνικής πρεσβείας στο Παρίσι, η Standard & Poor's είχε ήδη υποβαθμίσει τη Γαλλία στο επίπεδο A+ τον Οκτώβριο του 2025, επικαλούμενη τις δημοσιονομικές ανισορροπίες και το αυξανόμενο χρέος. Αντίστοιχα, η Fitch, αν και διατήρησε την αξιολόγηση της χώρας στο A+ στα τέλη Αυγούστου του 2026, αναθεώρησε επί τα χείρω τις προβλέψεις της για το δημόσιο έλλειμμα, εκπέμποντας ανησυχία για τη δημοσιονομική πορεία και επισημαίνοντας τις δυσκολίες συγκράτησης των δαπανών. Την ίδια περίοδο, τον Σεπτέμβριο του 2026, ο οίκος DBRS υποβάθμισε την προοπτική (outlook) της Γαλλίας σε αρνητική, διατηρώντας προς το παρόν τη βαθμολογία AA.
Η ίδια η Εθνική Στατιστική Υπηρεσία της Γαλλίας προχώρησε σε επί τα χείρω αναθεώρηση των εκτιμήσεων της για το γαλλικό ΑΕΠ το β΄τρίμηνο του 2026, καθώς και για το σύνολο του τρέχοντος έτους. Η ανάλυση του INSEE διαπιστώνει σαφή επιδείνωση της αναπτυξιακής δυναμικής, αναθεωρώντας δραστικά την πρόβλεψη για την ανάπτυξη της Γαλλίας το β’ τρίμηνο (0% σε τριμηνιαία βάση) και το 2026 σε μόλις 0,4%, σημαντικά μειωμένη από το 0,7% που προέβλεπε αρχικά.
Η σύγκριση με την Ελλάδα
Αυτή η εικόνα αποτυπώνεται και στην απόδοση του γαλλικού 10ετούς, δηλαδή τον “καθρέπτη” της κάθε χώρας. Αυτό που προκαλεί ακόμα μεγαλύτερη αίσθηση, με την πρώτη ματιά, είναι ότι η Ελλάδα βρίσκεται, πλέον, σε καλλίτερη θέση από τη Γαλλία!
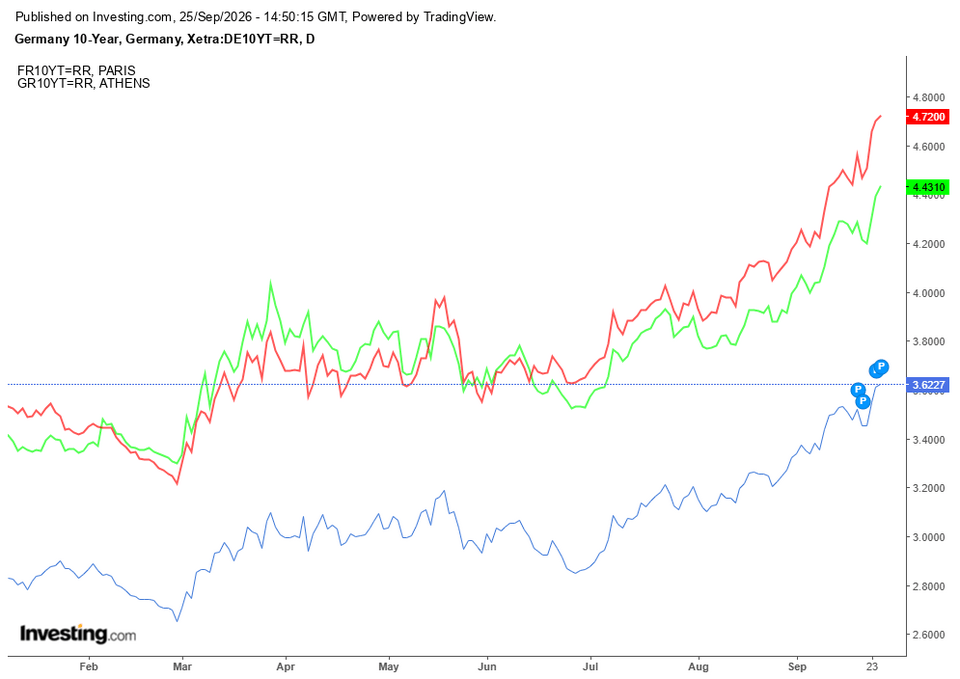
Η απόδοση του γαλλικού 10ετούς ακολούθησε έντονα ανοδική πορεία μέσα στο 2026, φτάνοντας στην περιοχή του 4,45% στα μέσα Σεπτεμβρίου, στο υψηλότερο επίπεδο από το 2008, ενώ την Παρασκευή “σκαρφάλωσε” ακόμα ψηλότερα, ξεπερνώντας το 4,7%. Όπως σημειώνει το γραφείο ΟΕΥ, η εξέλιξη αυτή δεν αντανακλά μόνο τη γενικότερη άνοδο των μακροπρόθεσμων επιτοκίων στην Ευρώπη, αλλά κυρίως την αυξημένη επιφυλακτικότητα των αγορών απέναντι στις δημοσιονομικές και πολιτικές προοπτικές της Γαλλίας.
Η σύγκριση του γαλλικού (κόκκινη γραμμή στο διάγραμμα) με το γερμανικό 10ετές (μπλε γραμμή στο διάγραμμα), αναδεικνύει τη στοχοποίηση από τις αγορές: η “ψαλίδα” στα μέσα Σεπτεμβρίου άνοιξε κοντά στις 95 μονάδες βάσης, στα υψηλότερα επίπεδα από το 2012, ενώ ήδη ξεπέρασε τις 111 μονάδες βάσης. Η εξέλιξη αυτή υποδηλώνει ότι η αύξηση του γαλλικού κόστους δανεισμού δεν οφείλεται μόνο στις ευρύτερες συνθήκες της ευρωπαϊκής αγοράς ομολόγων, αλλά ενσωματώνει και ένα αυξημένο ασφάλιστρο κινδύνου ειδικά για τη Γαλλία.
Ακόμα πιο ενδιαφέρουσα είναι η σύγκριση με το ελληνικό 10ετές (πράσινη γραμμή στο διάγραμμα), μια σύγκριση που θα ακουγόταν ως... ανέκδοτο μέχρι πριν από λίγο καιρό, ειδικά από τη στιγμή που τυπικά η Ελλάδα δεν έχει επανέλθει ακόμα στην “οικογένεια” των χωρών με αξιολόγηση “Α”. Από το καλοκαίρι και μετά, η “ψαλίδα” ανοίξει υπέρ του ελληνικού “χαρτιού”, το οποίο έχει απόδοση 4,42% έναντι 4,71% του γαλλικού.
Μια ματιά στην τελευταία αναβάθμιση από τη Scope αναδεικνύει τη διαφορά της Ελλάδας σε σχέση με τη Γαλλία: ένας ταχέως μειούμενος δείκτης δημόσιου χρέους και ενίσχυση της δημοσιονομικής βιωσιμότητας, υποστηριζόμενη από μεγάλα και διατηρήσιμα πρωτογενή πλεονάσματα, διαρθρωτικές βελτιώσεις στη φορολογική διοίκηση και συμμόρφωση και ένα ιστορικό συνετής δημοσιονομικής διαχείρισης.

Οι πιο... χρεωμένοι και το πλεονέκτημα της Ελλάδας
Ακόμα μεγαλύτερο ενδιαφέρον έχει το crash test για το μεγαλύτερο κατά κεφαλήν δημόσιο χρέος. Αν και το δημόσιο χρέος της Ελλάδας παραμένει από τα υψηλότερα στη ζώνη του ευρώ (πρόβλεψη για 136,8% του ΑΕΠ το 2026), όντας το μεγαλύτερο ρίσκο μεσομακροπρόθεσμα, η σύγκριση του με άλλες χώρες σε όρους Μονάδων Αγοραστικής Δύναμης, φανερώνει ότι υπάρχουν άλλοι εταίροι που βρίσκονται σε υψηλότερο σκαλοπάτι. Μεταξύ αυτών, η Γαλλία και φυσικά η Ιταλία.
Σύμφωνα με την επεξεργασία των στοιχείων του ΟΟΣΑ από το Visual Capitalist, οι ΗΠΑ έχουν το υψηλότερο δημόσιο χρέος ανά άτομο, στα 113.348 δολάρια, ξεπερνώντας οριακά την Ιαπωνία στα 110.667 δολάρια. Η Ιταλία κατατάσσεται τρίτη με 94.002 δολάρια ανά άτομο, ακολουθούμενη από το Βέλγιο και τη Γαλλία με 82.089 δολάρια και 75.208 δολάρια, αντίστοιχα. Η Ελλάδα βρίσκεται στην 7η θέση με 73.100 δολάρια.
Σε όλες τις χώρες του ΟΟΣΑ, το ανεξόφλητο χρέος σε κρατικά ομόλογα έφτασε στο ρεκόρ των 61 τρισεκατομμυρίων δολαρίων το 2025, από 55 τρισεκατομμύρια δολάρια μόλις ένα χρόνο νωρίτερα. Αυτή η αύξηση των 6 τρισεκατομμυρίων δολαρίων από μόνη της είναι μεγαλύτερη από την ετήσια οικονομική παραγωγή κάθε χώρας εκτός από τις ΗΠΑ και την Κίνα. Με άλλα λόγια, οι κυβερνήσεις του ΟΟΣΑ πρόσθεσαν περίπου το ισοδύναμο της οικονομίας της Γερμανίας στο χρέος ομολόγων τους σε ένα μόνο έτος.
Όπως σημειώνει, όμως, η Visual Capitalist, το υψηλότερο χρέος ανά άτομο δεν σημαίνει απαραίτητα ότι μια χώρα δυσκολεύεται να το αποπληρώσει. Η βιωσιμότητα του χρέους εξαρτάται επίσης από παράγοντες όπως το μέγεθος της οικονομίας, το κόστος δανεισμού, τα φορολογικά έσοδα και τη ζήτηση των επενδυτών. Κι εδώ η Ελλάδα βρίσκεται σε σαφώς πιο πλεονεκτική θέση από τις χώρες του ευρωπαϊκού Νότου.
Η βιωσιμότητα του χρέους υποστηρίζεται περαιτέρω από την εξαιρετικά ευνοϊκή δομή του, η οποία χαρακτηρίζεται από μεγάλες διάρκειες λήξης, χαμηλούς κινδύνους αναχρηματοδότησης, σημαντικά αποθέματα ρευστότητας και υψηλό μερίδιο ευνοϊκής χρηματοδότησης από τον επίσημο τομέα. Περίπου το 70% του δημόσιου χρέους οφείλεται σε πιστωτές του επίσημου τομέα με εξαιρετικά ευνοϊκούς όρους, ενώ η σταθμισμένη μέση διάρκεια του δημόσιου χρέους ανερχόταν σε 18,3 έτη τον Ιούνιο του 2026.
Επιπλέον, σημαντικά ταμειακά αποθέματα περίπου 31 δισ. ευρώ, που ισοδυναμούν με 13% του ΑΕΠ, παρέχουν ένα σημαντικό απόθεμα έναντι της αστάθειας της αγοράς, με τις ακαθάριστες χρηματοδοτικές ανάγκες να αναμένεται να παραμείνουν άνετα κάτω από το 10% του ΑΕΠ μεσοπρόθεσμα. Παράλληλα, οι πληρωμές τόκων ως ποσοστό των κρατικών εσόδων προβλέπεται να παραμείνουν πολύ μέτριες τα επόμενα χρόνια, με μέσο όρο 6,8% κατά την περίοδο 2026-31.